Счёт · Word и Excel

Счёт на оплату: образец и бланк Word и Excel

Бланк счёта в Word и Excel и образец заполнения — скачайте бесплатно, без регистрации. Выставляете счета десяткам клиентов каждый месяц? Заполните таблицу: Аксель.Док сделает счёт каждому и разошлёт их с вашей почты.

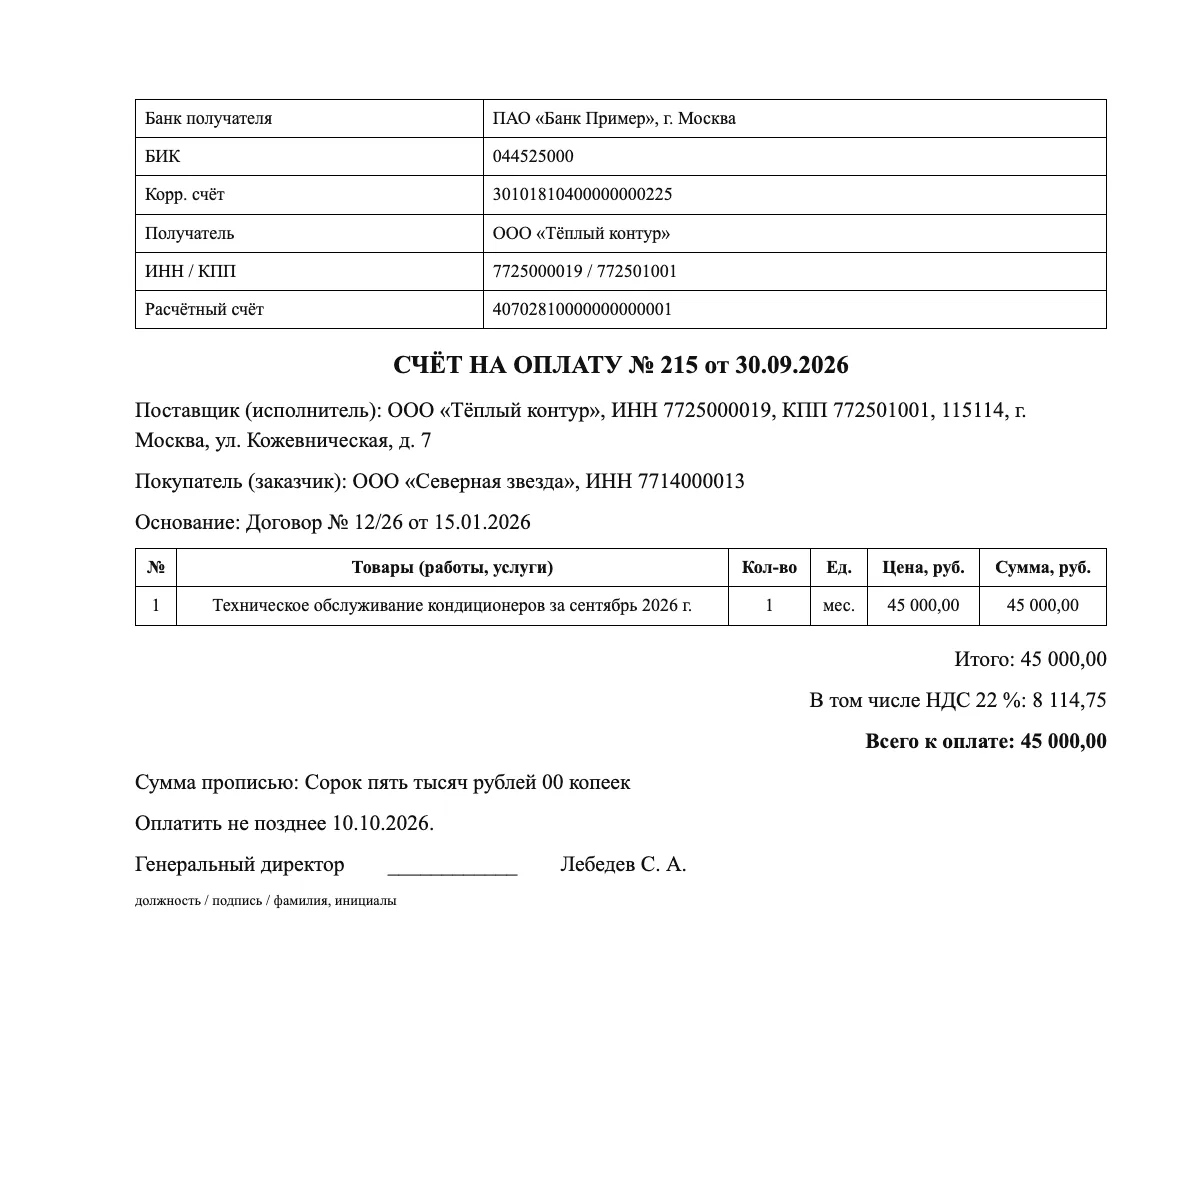
Счёт на оплату: образец и бланк Word и Excel — пример заполненного счёта
Пример заполнения. Нажмите, чтобы открыть крупно.
Текст образца

Образец заполнения счёта на оплату

Значения из примера таблицы выделены. В шаблоне с полями на их месте стоят поля. Нажмите кнопку, чтобы увидеть счёт так, как он выглядит в шаблоне.

Банк получателяПАО «Банк Пример», г. Москва
БИК044525000
Корр. счёт30101810400000000225
ПолучательООО «Тёплый контур»
ИНН / КПП7725000019 / 772501001
Расчётный счёт40702810000000000001

СЧЁТ НА ОПЛАТУ № 215 от 30.09.2026

Поставщик (исполнитель): ООО «Тёплый контур», ИНН 7725000019, КПП 772501001, 115114, г. Москва, ул. Кожевническая, д. 7

Покупатель (заказчик): ООО «Северная звезда», ИНН 7714000013

Основание: Договор № 12/26 от 15.01.2026

№Товары (работы, услуги)Кол-воЕд.Цена, руб.Сумма, руб.
1Техническое обслуживание кондиционеров за сентябрь 2026 г.1мес.45 000,0045 000,00

Итого: 45 000,00

В том числе НДС 22 %: 8 114,75

Всего к оплате: 45 000,00

Сумма прописью: Сорок пять тысяч рублей 00 копеек

Оплатить не позднее 10.10.2026.

Генеральный директор  ____________  Лебедев С. А.

должность / подпись / фамилия, инициалы

Пачкой из Excel

Как выставить счета на оплату сразу всем клиентам

Клининговая компания убирает 40 офисов по абонентским договорам. В последний день месяца бухгалтер переносит в таблицу клиентов, договоры и суммы, а Аксель.Док делает 40 счетов на оплату и отправляет каждому клиенту его счёт письмом с вашей почты. Добавьте в ту же таблицу колонки акта — и счёт с актом за месяц уйдут клиенту одним письмом.

  1. 01

    Скачайте шаблон и пример таблицы

    Шаблон Word уже размечен полями, а в примере Excel колонки называются так же.

  2. 02

    Впишите клиентов в таблицу

    Одна строка — один счёт: клиент, договор, услуга, количество и цена. Сумму, налог на добавленную стоимость (НДС) и сумму прописью Excel посчитает сам.

  3. 03

    Загрузите оба файла в Аксель.Док

    Перед запуском можно проверить все строки таблицы.

  4. 04

    Проверьте и разошлите счета

    Откройте несколько готовых счетов, затем скачайте все DOCX или PDF одним архивом или отправьте каждому клиенту его счёт письмом с вашей почты.

Сделать счета по таблице

Бесплатный тариф — до 50 документов и до 50 писем суммарно, бессрочно, без банковской карты.

По этой же таблице — акты выполненных работ: добавьте колонки из примера акта

Варианты

Счёт от ИП и самозанятого

Счёт на оплату от ИП

Когда счёт выставляет индивидуальный предприниматель (ИП). Вместо реквизитов организации — его фамилия, имя и отчество и основной государственный регистрационный номер индивидуального предпринимателя (ОГРНИП), подписывает счёт сам предприниматель. Если он на упрощённой системе налогообложения (УСН) и освобождён от НДС, в счёте обычно пишут «Без НДС».

Скачать бланк Word

Счёт на оплату от самозанятого

Когда исполнитель — самозанятый, а заказчик просит счёт. Закон о налоге на профессиональный доход счёт не упоминает: его выставляют по договорённости. Чек после оплаты обязателен — самозанятый должен «сформировать чек и обеспечить его передачу покупателю (заказчику)» (ч. 1 ст. 14 Федерального закона № 422-ФЗ).

Скачать бланк Word
Поля шаблона

Как выставить счёт на оплату: что указать

Эти же названия стоят в первой строке примера Excel. Если заполнять таблицей, каждая строка станет отдельным счётом.

ПолеЧто указатьПример
{{Номер_счета}}Номер по вашей нумерации счетов. У каждой строки свой215
{{Дата_счета}}Дата счёта, ДД.ММ.ГГГГ30.09.2026
{{Организация}}Ваша организация — продавец или исполнитель, как в уставе. Одинаково во всех строкахООО «Тёплый контур»
{{ИНН_исполнителя}}Идентификационный номер налогоплательщика (ИНН) вашей организации: 10 цифр7725000019
{{КПП_исполнителя}}Код причины постановки на учёт (КПП) вашей организации: 9 цифр772501001
{{Адрес_исполнителя}}Юридический адрес вашей организации115114, г. Москва, ул. Кожевническая, д. 7
{{Банк}}Банк получателя платежа и городПАО «Банк Пример», г. Москва
{{БИК}}Банковский идентификационный код (БИК) банка: 9 цифр. Ноль в начале не пропадёт — в примере ячейки текстовые044525000
{{Корр_счет}}Корреспондентский счёт банка: 20 цифр30101810400000000225
{{Расчетный_счет}}Ваш расчётный счёт: 20 цифр40702810000000000001
{{Заказчик}}Кому выставлен счёт: название организации как в договоре или «Индивидуальный предприниматель Фамилия Имя Отчество». Несколько счетов одному клиенту уйдут одним письмомООО «Северная звезда»
{{ИНН_заказчика}}ИНН заказчика: 10 цифр у организации, 12 у предпринимателя7714000013
{{Основание}}Договор, по которому выставлен счёт: номер и датаДоговор № 12/26 от 15.01.2026
{{Работы}}Товар, работа или услуга — и за какой периодТехническое обслуживание кондиционеров за сентябрь 2026 г.
{{Количество}}Количество числом1
{{Единица}}Единица измерения: мес., шт., ч, чел.мес.
{{Цена}}Цена за единицу в рублях с копейками. Если платите НДС, цена — уже с налогом45 000,00
{{Сумма}}Считается сама: количество × цена. Не заполняйте45 000,00
{{НДС}}Считается сама: «В том числе НДС 22 %: 8 114,75» или «Без налога (НДС)». Не заполняйтеВ том числе НДС 22 %: 8 114,75
{{Сумма_прописью}}Считается сама — сумма словами. Не заполняйтеСорок пять тысяч рублей 00 копеек
{{Срок_оплаты}}До какого числа оплатить, ДД.ММ.ГГГГ10.10.2026
{{Должность_исполнителя}}Должность того, кто подписывает счётГенеральный директор
{{Подписант_исполнителя}}Фамилия и инициалы того, кто подписывает счётЛебедев С. А.
Основание

Нормы сверены 13.10.2026: Налоговый кодекс РФ в редакции от 04.08.2026, Гражданский кодекс РФ, Федеральный закон № 422-ФЗ в редакции от 04.08.2026

Нормы дословно и источники (7)

Покупатель платит за товар непосредственно до или после передачи, если закон или договор не устанавливают другой порядок.

1. Покупатель обязан оплатить товар непосредственно до или после передачи ему продавцом товара, если иное не предусмотрено настоящим Кодексом, другим законом, иными правовыми актами или договором купли-продажи и не вытекает из существа обязательства.
Гражданский кодекс РФ (часть вторая) от 26.01.1996 № 14-ФЗ, ст. 486, п. 1 (ред. от 24.06.2025, с изм. от 09.06.2026), КонсультантПлюс — проверено 13.10.2026

Сумму налога на добавленную стоимость выделяют отдельной строкой в расчётных и первичных учётных документах и в счетах-фактурах. Счёт на оплату в этой норме не назван.

4. В расчетных документах, в том числе в реестрах чеков и реестрах на получение средств с аккредитива, первичных учетных документах и в счетах-фактурах, соответствующая сумма налога выделяется отдельной строкой.
Налоговый кодекс РФ (часть вторая) от 05.08.2000 № 117-ФЗ, ст. 168, п. 4 (ред. от 04.08.2026), КонсультантПлюс — проверено 13.10.2026

Кто освобождён от НДС по абз. 1 п. 1 ст. 145 Налогового кодекса, составляет счета-фактуры без суммы налога с надписью «Без налога (НДС)». Организации и предприниматели на упрощённой системе, освобождённые от НДС, счета-фактуры не составляют.

5. При реализации товаров (работ, услуг) налогоплательщиками, освобожденными в соответствии с абзацем первым пункта 1 статьи 145 настоящего Кодекса от исполнения обязанностей налогоплательщика, счета-фактуры составляются без выделения соответствующих сумм налога. При этом на указанных документах делается соответствующая надпись или ставится штамп "Без налога (НДС)". При реализации товаров (работ, услуг) налогоплательщиками, применяющими систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) или упрощенную систему налогообложения и при этом освобожденными от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой налога, счета-фактуры не составляются.
Налоговый кодекс РФ (часть вторая) от 05.08.2000 № 117-ФЗ, ст. 168, п. 5, абз. 1–2 (ред. от 04.08.2026), КонсультантПлюс — проверено 13.10.2026

Счёт-фактура — документ, по которому покупатель принимает НДС к вычету. Это другой документ, не счёт на оплату.

1. Счет-фактура является документом, служащим основанием для принятия покупателем предъявленных продавцом товаров (работ, услуг), имущественных прав (включая комиссионера, агента, которые осуществляют реализацию товаров (работ, услуг), имущественных прав от своего имени) сумм налога к вычету в порядке, предусмотренном настоящей главой.
Налоговый кодекс РФ (часть вторая) от 05.08.2000 № 117-ФЗ, ст. 169, п. 1 (ред. от 04.08.2026), КонсультантПлюс — проверено 13.10.2026

Основная ставка НДС — 22 %. Её применяют к отгрузкам с 1 января 2026 года.

3. Налогообложение производится по налоговой ставке 22 процента в случаях, не указанных в пунктах 1, 2 и 4 настоящей статьи.
Налоговый кодекс РФ (часть вторая) от 05.08.2000 № 117-ФЗ, ст. 164, п. 3 (ред. от 04.08.2026), КонсультантПлюс — проверено 13.10.2026

Организации и предприниматели на упрощённой системе освобождены от НДС, если доходы за прошлый год не больше 20 млн рублей (так за 2025–2028 годы; за 2029 год — 15 млн, с 2030 года — 10 млн).

Организации и индивидуальные предприниматели, применяющие упрощенную систему налогообложения, освобождаются от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой налога, при соблюдении одного из следующих условий: за календарный год, предшествующий календарному году, начиная с которого организация или индивидуальный предприниматель переходит на упрощенную систему налогообложения, у указанных организации или индивидуального предпринимателя сумма доходов, определяемых в порядке, установленном главой 23, 25 или 26.1 настоящего Кодекса, а также в порядке, установленном Федеральным законом от 25 февраля 2022 года N 17-ФЗ "О проведении эксперимента по установлению специального налогового режима "Автоматизированная упрощенная система налогообложения", не превысила в совокупности: 20 миллионов рублей за 2025 - 2028 годы, 15 миллионов рублей за 2029 год, 10 миллионов рублей за 2030 год и последующие годы; за предшествующий налоговый период по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, у указанных организации или индивидуального предпринимателя сумма доходов, определяемых в соответствии со статьей 346.15 и подпунктами 1 и 3 пункта 1 статьи 346.25 настоящего Кодекса, не превысила в совокупности: 20 миллионов рублей за 2025 - 2028 годы, 15 миллионов рублей за 2029 год, 10 миллионов рублей за 2030 год и последующие годы.
Налоговый кодекс РФ (часть вторая) от 05.08.2000 № 117-ФЗ, ст. 145, п. 1, абз. 3–5 (ред. от 04.08.2026), КонсультантПлюс — проверено 13.10.2026

Самозанятый передаёт сведения о расчёте в налоговую, формирует чек и передаёт его покупателю: при оплате наличными или электронными средствами платежа — сразу, при других безналичных расчётах — не позднее 9-го числа следующего месяца.

1. При произведении расчетов, связанных с получением доходов от реализации товаров (работ, услуг, имущественных прав), являющихся объектом налогообложения, налогоплательщик обязан с использованием мобильного приложения "Мой налог" и (или) через уполномоченного оператора электронной площадки и (или) уполномоченную кредитную организацию передать сведения о произведенных расчетах в налоговый орган, сформировать чек и обеспечить его передачу покупателю (заказчику), если иное не предусмотрено настоящим Федеральным законом. Состав передаваемых сведений о расчетах и порядок их передачи через мобильное приложение "Мой налог" устанавливаются порядком использования мобильного приложения "Мой налог". 3. Чек должен быть сформирован налогоплательщиком и передан покупателю (заказчику) в момент расчета наличными денежными средствами и (или) с использованием электронных средств платежа. При иных формах денежных расчетов в безналичном порядке чек должен быть сформирован и передан покупателю (заказчику) не позднее 9-го числа месяца, следующего за налоговым периодом, в котором произведены расчеты.
Федеральный закон от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима "Налог на профессиональный доход"», ст. 14, ч. 1, 3 (ред. от 04.08.2026), КонсультантПлюс — проверено 13.10.2026
Проверка

Частые ошибки в счёте на оплату

  • Ставку НДС оставили 20 %, как в прошлогоднем шаблоне.
    П. 3 ст. 164 Налогового кодекса РФ«Налогообложение производится по налоговой ставке 22 процента в случаях, не указанных в пунктах 1, 2 и 4 настоящей статьи».
  • Написали «Без НДС», потому что компания на упрощённой системе, хотя доходы за прошлый год больше 20 млн рублей.
    П. 1 ст. 145 Налогового кодекса РФна упрощённой системе от НДС освобождают, если сумма доходов «не превысила в совокупности: 20 миллионов рублей за 2025 - 2028 годы».
  • Покупателю на общей системе отправили только счёт на оплату, а для вычета НДС ему нужен счёт-фактура.
    П. 1 ст. 169 Налогового кодекса РФ«Счет-фактура является документом, служащим основанием для принятия покупателем предъявленных продавцом товаров (работ, услуг), имущественных прав (включая комиссионера, агента, которые осуществляют реализацию товаров (работ, услуг), имущественных прав от своего имени) сумм налога к вычету в порядке, предусмотренном настоящей главой».
FAQ

Частые вопросы

Какой срок действия у счёта на оплату?

Отдельного срока действия счёта закон не устанавливает. Срок оплаты пишет продавец — в образце это строка «Оплатить не позднее». Если срока нет ни в счёте, ни в договоре, за товар платят «непосредственно до или после передачи ему продавцом товара» (п. 1 ст. 486 ГК РФ).

Что писать в счёте, если вы не платите НДС?

В строке налога обычно пишут «Без НДС». В примере таблицы для этого есть ставка «Без НДС» — формула поставит в счёт «Без налога (НДС)». Саму надпись «Без налога (НДС)» Налоговый кодекс требует на счетах-фактурах тех, кто освобождён от налога (п. 5 ст. 168 Налогового кодекса РФ); для счёта на оплату такого требования нет.

Чем счёт на оплату отличается от счёта-фактуры?

Счёт на оплату говорит покупателю, кому и сколько платить. Счёт-фактура — налоговый документ: по нему покупатель принимает НДС к вычету (п. 1 ст. 169 Налогового кодекса РФ). Продавец на упрощённой системе, освобождённый от НДС, счета-фактуры не составляет (п. 5 ст. 168 Налогового кодекса РФ).

Как самозанятому выставить счёт организации?

Скачайте бланк «Счёт на оплату от самозанятого» выше на странице и впишите свои фамилию, имя, отчество и ИНН, услугу и сумму. Счёт выставляют, если об этом договорились с заказчиком, а чек после оплаты нужен всегда (ч. 1 ст. 14 Федерального закона № 422-ФЗ).

Чем счёт на предоплату отличается от обычного?

По форме ничем: это тот же счёт, только оплатить его нужно до отгрузки или до работ. Если договор предусматривает предоплату, покупатель платит «в срок, предусмотренный договором, а если такой срок договором не предусмотрен, в срок, определенный в соответствии со статьей 314 настоящего Кодекса» (п. 1 ст. 487 ГК РФ).

Можно ли выставить счета сразу всем клиентам?

Да. Скачайте шаблон Word с полями и пример Excel и впишите клиентов: одна строка — один счёт. Сумма, НДС и сумма прописью в примере считаются формулами — достаточно вписать количество и цену. Аксель.Док сделает счёт по каждой строке и отправит каждому клиенту его счёт письмом с вашей почты, а два счёта одному клиенту уйдут одним письмом. Бесплатный тариф — до 50 документов и до 50 писем суммарно, бессрочно, без банковской карты.

Похожие документы

Если нужен другой документ

Проверка на своих данных

Выставьте счета всем клиентам за один запуск

Скачайте шаблон и пример таблицы, впишите своих клиентов и загрузите оба файла. Бесплатный тариф — до 50 документов и до 50 писем суммарно, бессрочно, без банковской карты.